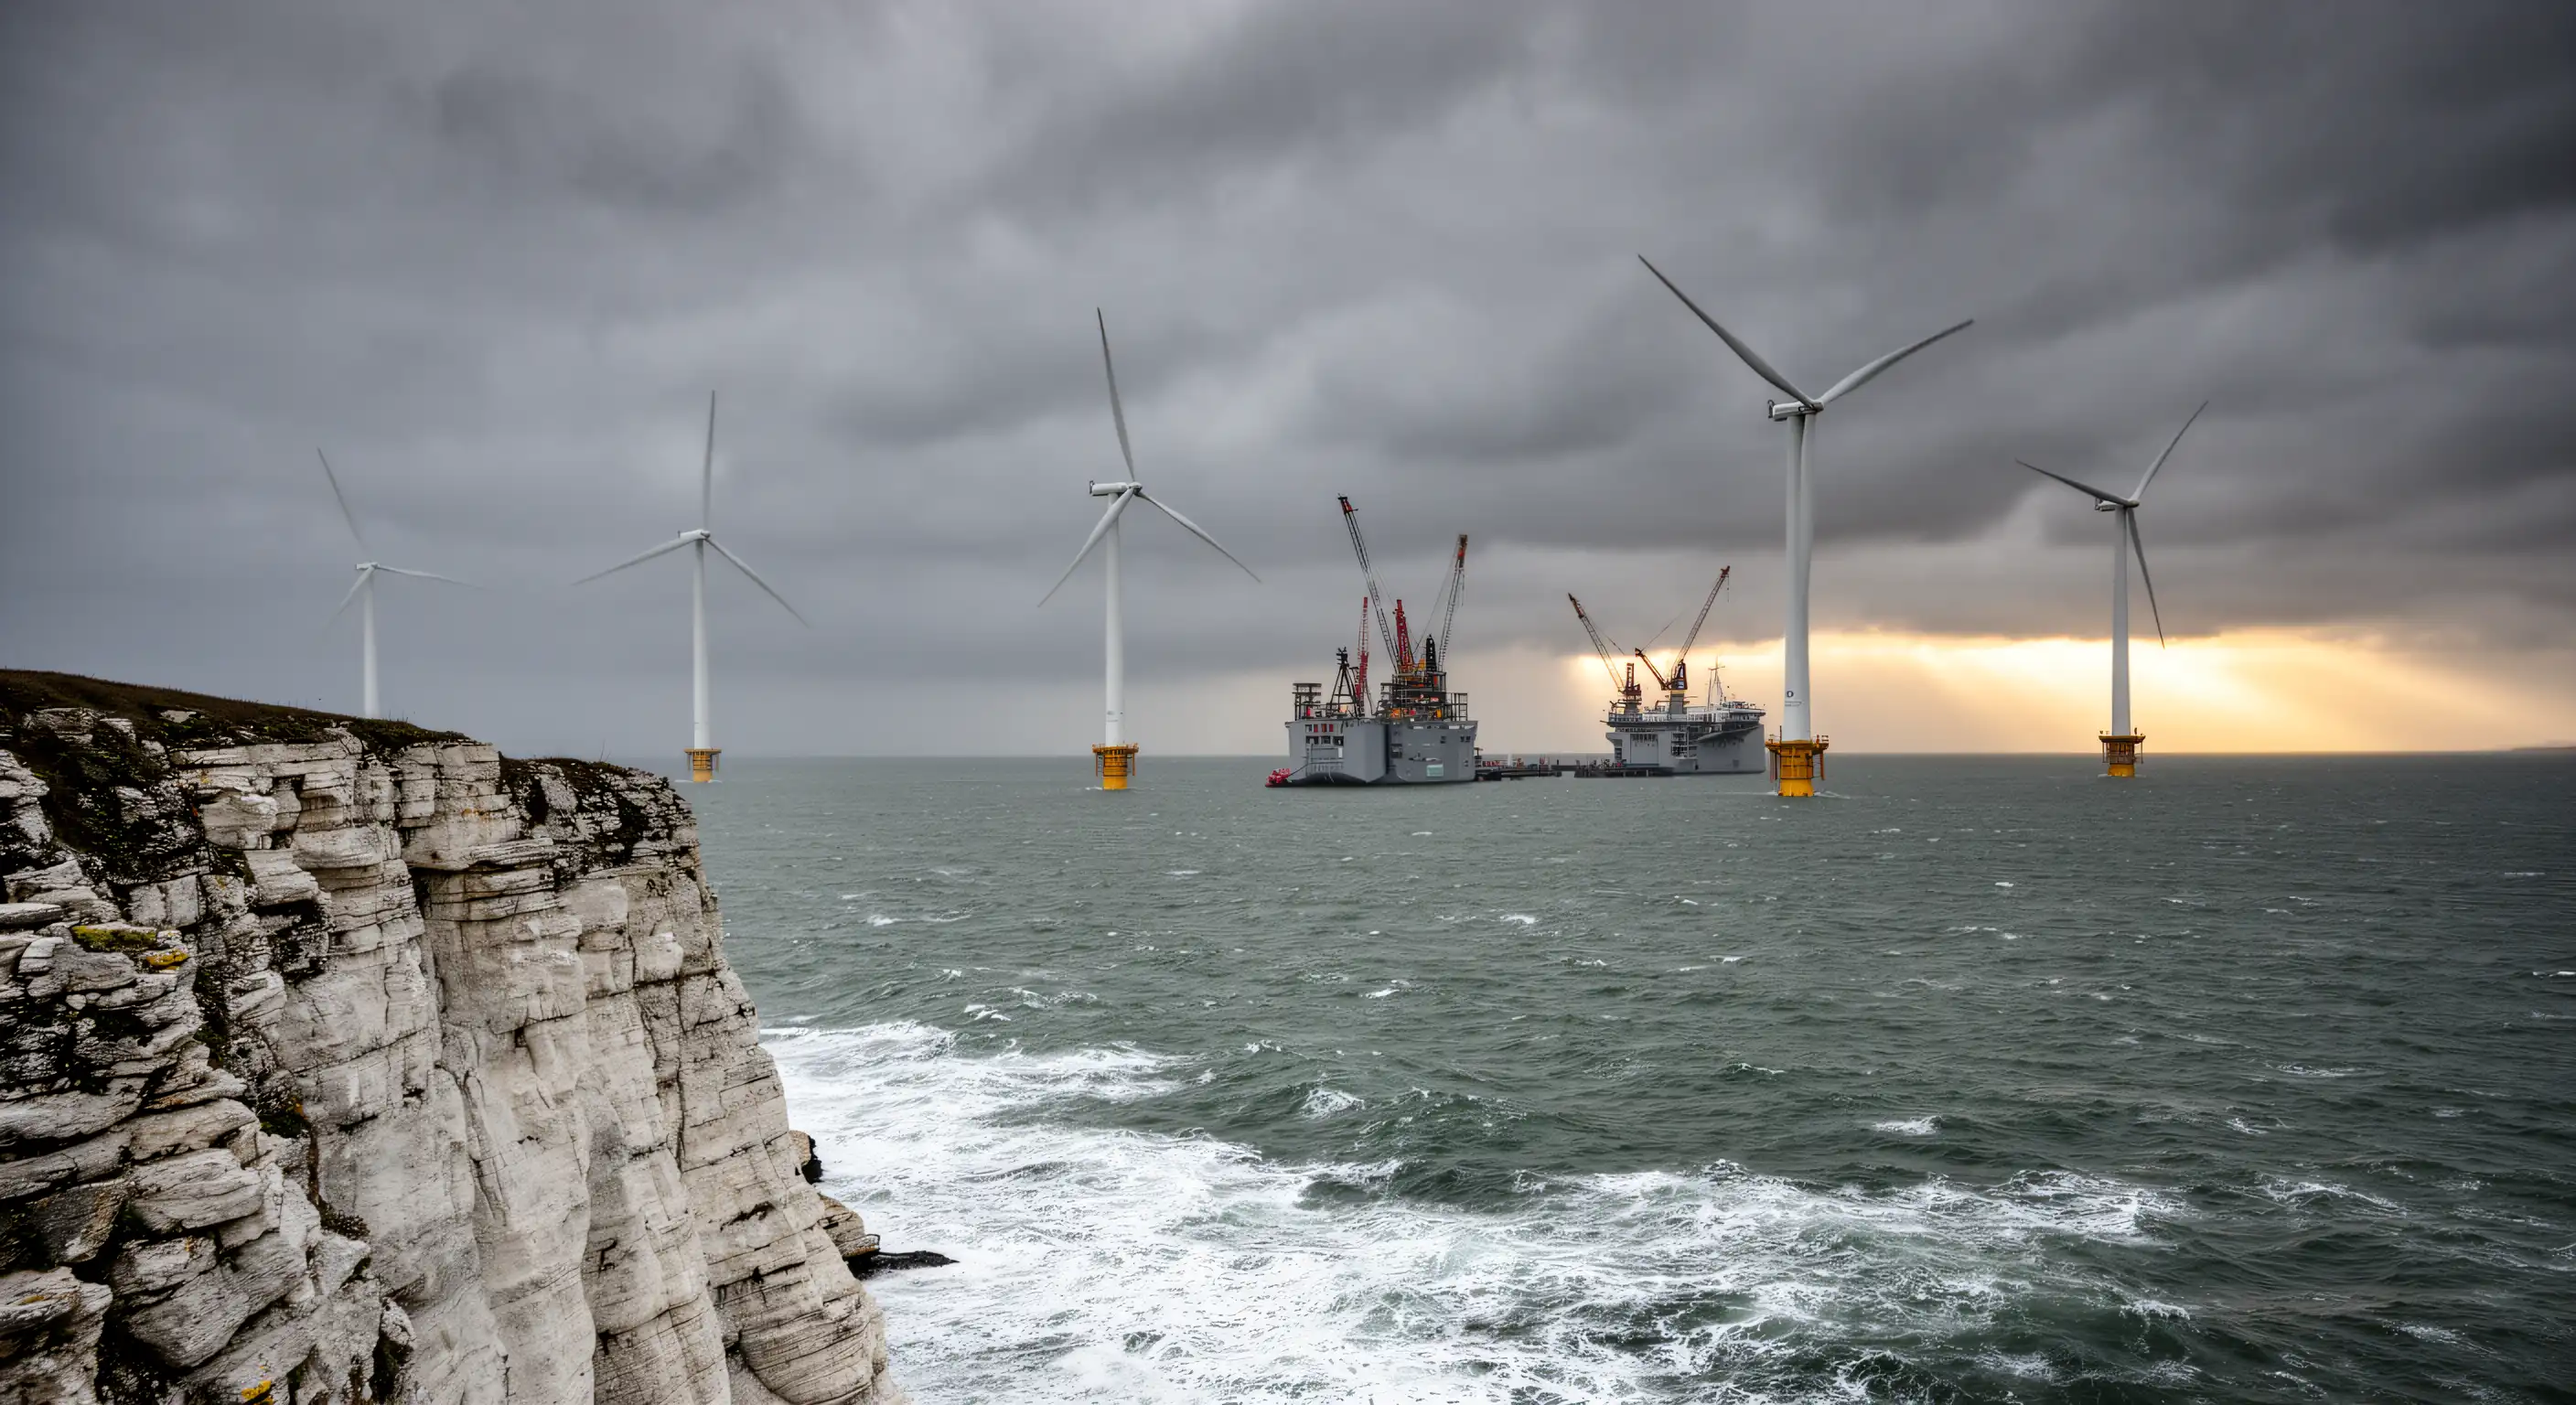
Офшорная ветроэнергетика: AO10 и 10 ГВт Франции в 2026 году
2 апреля 2026 года государство запустило крупнейший в истории Франции тендер на ветряные электростанции в море: десять гигаватт сразу, десять новых парков, наполовину на донных основаниях, наполовину плавучие. Проект, названный AO10, объединяет прежние AO9 и AO10 в одну процедуру, чтобы выиграть несколько месяцев в графике, который уже потерял много времени.
Объявление последовало через семь недель после публикации 13 февраля 2026 года третьей Многолетней энергетической программы (PPE3). PPE3 закрепляет траекторию, которая на бумаге выглядит амбициозной: 3,6 ГВт в море к 2030 году, 15 ГВт к 2035 году, 26 ГВт к 2040 году и 45 ГВт к 2050 году. К этому последнему сроку прибрежное и плавучее ветроэнергетическое производство должно покрывать пятую часть национального потребления электроэнергии.
Однако «на бумаге». Потому что траектория на 2035 год уже была пересмотрена в сторону уменьшения: цель в 18 ГВт отложена на два года — с 2035 на 2037 год. Три гига ватта, которые сдвинулись, — это парк размером с Сен-Бриё в шесть раз больше, который не будет подсоединён вовремя.
Накопившееся отставание давит на AO10. Франция вступает в эту новую фазу с действующей офшорной мощностью 1,9 ГВт на конец 2025 года. Три коммерческих парка функционируют: Saint-Nazaire, Fécamp, Saint-Brieuc. 1,1 ГВт находится в строительстве, 3,9 ГВт — в разработке. По отношению к заявленным амбициям этого мало.
Согласно барометру ветроэнергетики KPMG, опубликованному в апреле 2026 года, сектор сгенерировал 4 ТВт·ч в 2024 году, что соответствует потреблению примерно 2,3 миллиона человек. На общем снимке производства возобновляемой энергии Франции это остаётся маргинальным. Общее ветроэнергетическое производство (на суше и в море) составило 43,9 ТВт·ч в 2025 году, то есть 10% национального потребления. Доля офшора в этом очень мала.
Ещё один сигнал, требующий внимания: инвестиции в отрасль сократились на 20% в 2024 году до 3 млрд евро при отраслевой выручке в 4 млрд. Прямые и косвенные рабочие места составляют 8 254 эквивалента полной занятости. Отрасль формируется, но замедляется в момент, когда от неё требуют ускорения.
AO10: что на самом деле включает пакет
Географическое деление AO10 сделано публичным. Три лота по 1 350 МВт у берега Fécamp, 1 200 МВт плюс 500 МВт в Бретани, 3,2 ГВт во Флотирующей Средиземноморье, и 1 200 МВт у острова Олёрон. Всё это обещанные экономические эффекты на сумму 37 млрд евро.
Целевая цена: менее 100 евро за мегаватт-час. Для сравнения: донное ветро присужденное в 2023 году стоило 44,9 евро за МВт·ч, а плавучее, присуждённое в 2024 году, — 86,45 евро. Порог в 100 евро поэтому сознательно широк, чтобы захватить плавучие проекты в Средиземноморье, которые дороже в установке.
Победители будут названы в конце 2026 или в начале 2027 года. И вот где начинается сложность: между определением победителей и реальным вводом в эксплуатацию нужно рассчитывать 7–10 лет. Для парков, присуждённых в начале 2027 года, речь идёт о фактическом производстве примерно в 2034–2037 годах. То есть как раз в тот момент, когда PPE3 хотела бы иметь 15 ГВт в море.
Чтобы понять, как график энергетической политики Франции влияет на другие дела, можно посмотреть отчёт об эмиссиях парниковых газов за 2025 год, опубликованный Citepa, который показывает слишком медленное снижение для соответствия целям SNBC‑3.
Dieppe–Le Tréport: ходящий в строй элемент
Пока государство готовит техническое задание, самый продвинутый в настоящий момент проект находится в другом месте. Dieppe–Le Tréport, эксплуатируемый Ocean Winds, должен войти в эксплуатацию в конце 2026 года. 496 МВт, 62 турбины Siemens Gamesa, примерно 1 900 ГВт·ч в год, что достаточно для снабжения 850 000 человек.
По последним данным, переданным Énergies de la Mer в начале апреля, 31 из 62 фундаментов были установлены на 2 апреля 2026 года. То есть половина. И первые ветряные установки должны прибыть в мае 2026 года из Ле-Авра, где их собирают. Важно не путать: речь здесь о фундаментах, установленных на морском дне, а не о полных ветряках. Носки (населки), мачты и лопасти ставятся после.
Официальное открытие базы техобслуживания в Дьепе запланировано на 6 мая 2026 года. Для города это конкретика: постоянная база, квалифицированные техники, портовая активность на 25–30 лет. Я помню, снимая репортаж в Сен‑Назере прошлым летом, как начальник цеха рассказывал, что его команды уже готовят нормандскую смену. Он настаивал на одном: обслуживание — это то, что действительно закрепляет отрасль. Не медийные открытия, а повседневность техников, которые каждое утро выходят в море.
Официальная риторика подчёркивает 45 ГВт к 2050 году. Менее заметно то, что Франция вместе с ещё восемью странами обязалась довести офшорную мощность в Северном море до 120 ГВт к 2030 году. Эта цифра охватывает девять государств (France, Germany, United Kingdom, Netherlands, Belgium, Ireland, Denmark, Luxembourg, Norway), и доля Франции в ней автоматически невелика: нам к той дате нужно лишь 3,6 ГВт.
Ещё слепое пятно — согласованность между объявлениями. PPE3 устанавливает 15 ГВт к 2035 году; цель в 18 ГВт сдвинулась на 2037 год. AO10 присудит победителей в конце 2026 года для вводов в эксплуатацию начиная с 2034 года. На бумаге последовательность выдерживается. На практике каждый задержанный процесс, каждая апелляция, каждое неблагоприятное бюджетное решение откладывают реальную поставку.
Параллельно продвигаются другие энергетические дела со своими календарными напряжениями: рекорд солнечного фотовольтаического производства 2025 года, дебаты по хранению энергии в батареях и водороде для управления переменчивостью, или будущее малых модульных реакторов SMR во Франции. Офшор — лишь одна часть пазла, но та, чьи сроки строительства самые долгие.
Май 2026 года станет крупномасштабным испытанием. Первые турбины в пути из Ле-Авра, база техобслуживания открывается в Дьепе, график AO10 проясняется. Если Ocean Winds выдержит цель ввода в эксплуатацию в конце 2026 года, Франция добавит почти 500 МВт к своей офшорной мощности. Почти вдвое превысив, одним парком, то, что три предыдущих парка набирали десять лет.
Расследование прежде всего выявляет уравнение, которое ни один пресс‑релиз явно не формулирует: чтобы вырасти с 1,9 ГВт до 45 ГВт за 25 лет, нужно умножить текущую мощность в 24 раза. При условии, что каждый присуждённый парк будет построен в срок — а такого ещё не случалось в рамках одного французского проекта.
Остаётся вопрос, который никто вслух не формулирует: если AO10 задержится, как задерживался AO9 до него, кто политически возьмёт на себя ответственность за разрыв между обязательствами в Северном море и фактической мощностью, подсоединённой к сети?
Референсы и связанные материалы
Révolution Énergétique, «Lancement AO10 et trajectoire PPE3», avril 2026.
KPMG France, «Baromètre éolien offshore 2025», avril 2026.
Énergies de la Mer, point d’avancement Dieppe–Le Tréport, 2 avril 2026.
Observatoire des Énergies de la Mer, rapport annuel 2025.
ici Normandie Seine‑Maritime Eure, premières éолiennes au large de Dieppe.
Wind Fisher: что доказывает полёт ветряка Magnus
Демонстратор MAG15 компании Wind Fisher поднялся в воздух 4 ноября 2025 года. Что проверено, и что остаётся обещанием компании по проекту ветряка Magnus.
Плавающая солнечная энергетика: догоняет ли Франция своё отставание?
Îlots Blandin, O’MEGA1, EDF Lazer: плавущее солнечное размещение развивается во Франции, между выигрышем КПД, искусственными водоёмами и вопросами биоразнообразия.
Системы холодоснабжения: возобновляемая альтернатива кондиционированию
Жара 2026 года: против индивидуальных кондиционеров городские холодовые сети ставят на морскую воду, водоносный горизонт и реки. Расследование отрасли.